Solicita tu financiamiento inmobiliario.
El financiamiento puede convertir una oportunidad inmobiliaria en una posibilidad real.
Comprar un terreno, adquirir una vivienda, construir, mejorar una propiedad o desarrollar un proyecto requiere capital. En muchas ocasiones, no es posible disponer inmediatamente del 100 % de los recursos, o esta opción no es la más conveniente.
Es allí donde aparece el financiamiento inmobiliario.
Sin embargo, financiar una operación no significa simplemente obtener dinero o dividir un precio en cuotas. Significa asumir una obligación financiera que debe ser compatible con nuestra capacidad de pago, nuestros objetivos y la naturaleza del activo que queremos adquirir o desarrollar.
En bicasa entendemos el financiamiento como una herramienta que puede conectar personas, capital, propiedades y oportunidades dentro de una estrategia patrimonial.
Por eso, antes de preguntarnos “¿cuánto puedo financiar?”, existe una pregunta más importante:
¿Qué estructura de financiamiento puedo asumir de manera sostenible para alcanzar mi objetivo?
¿Qué es el financiamiento inmobiliario?
El financiamiento inmobiliario es un mecanismo que permite obtener o utilizar recursos para realizar una operación vinculada a un inmueble, distribuyendo total o parcialmente el esfuerzo económico a lo largo del tiempo.
Puede utilizarse para diferentes finalidades: adquirir una vivienda, comprar un terreno, construir, ampliar o mejorar una propiedad, desarrollar un proyecto inmobiliario o ejecutar determinadas inversiones relacionadas con bienes raíces.
Dependiendo de la operación, pueden existir diferentes alternativas y estructuras de financiamiento.
Por eso, no existe una modalidad que sea automáticamente la mejor para todas las personas o proyectos.
La alternativa adecuada dependerá del objetivo, monto requerido, capacidad de pago, plazo, costo financiero, garantías y características específicas de cada operación.
Financiar no es simplemente pagar en cuotas.
Una de las formas más comunes de evaluar un financiamiento es observar únicamente la cuota mensual.
Es comprensible.
La cuota permite determinar cuánto dinero deberá destinarse periódicamente al cumplimiento de la obligación.
Pero una decisión financiera responsable necesita analizar mucho más.
Antes de asumir un financiamiento, debemos comprender, como mínimo:
- monto total de la operación;
- aporte o cuota inicial, cuando corresponda;
- monto efectivamente financiado;
- tasa o costo financiero aplicable;
- número y periodicidad de las cuotas;
- plazo total;
- garantías;
- gastos adicionales;
- condiciones para pagos anticipados;
- consecuencias del incumplimiento;
- y costo total de la operación.
Una cuota menor no significa necesariamente un financiamiento más conveniente.
Puede ser consecuencia de un plazo mayor y terminar generando un costo total superior.
Por eso debemos evaluar cuota, plazo y costo financiero como partes de una misma decisión.
Capacidad de pago: ¿cuánto financiamiento podemos asumir?
Obtener acceso a determinado monto no significa necesariamente que debamos utilizarlo por completo.
La capacidad de pago representa la posibilidad real de cumplir una obligación financiera sin comprometer de manera excesiva nuestra estabilidad económica.
Para analizarla, debemos considerar nuestros ingresos, gastos habituales, obligaciones existentes, estabilidad de los flujos y margen disponible para enfrentar situaciones imprevistas.
En una empresa o proyecto inmobiliario, el principio es similar.
Puede existir una operación con buenas perspectivas económicas y, aun así, producirse dificultades financieras si las obligaciones vencen antes de que el proyecto genere los recursos necesarios para atenderlas.
Por eso, el análisis no debería limitarse a:
¿Puedo pagar la primera cuota?
La verdadera pregunta es:
¿Puedo sostener esta obligación durante todo el plazo acordado?
El plazo también tiene un costo.
El tiempo modifica significativamente cualquier financiamiento.
Un plazo más corto puede generar cuotas mayores, pero reduce el periodo durante el cual se mantiene la obligación.
Un plazo más largo puede disminuir la cuota periódica, pero incrementar el costo acumulado.
No existe un plazo universalmente correcto.
Debe evaluarse según la capacidad financiera del cliente, finalidad de los recursos y características del activo o proyecto.
En una inversión inmobiliaria existe además otra variable clave: el plazo del financiamiento debería guardar relación con el tiempo necesario para que la operación pueda desarrollar su estrategia económica.
Cuando los pagos y los flujos esperados no se encuentran adecuadamente relacionados, pueden aparecer problemas de liquidez.
¿Qué debemos revisar sobre la tasa y el costo financiero?
La tasa es una de las variables más visibles de cualquier financiamiento, pero no debería analizarse de manera aislada.
Dependiendo de la modalidad, pueden existir seguros, comisiones, gastos administrativos, costos contractuales, registrales u otros conceptos asociados.
Antes de asumir una obligación, debemos comprender claramente:
Cuánto recibimos o financiamos, cuánto terminaremos pagando, durante cuánto tiempo y bajo qué condiciones.
Comparar alternativas utilizando únicamente la cuota o la tasa anunciada puede producir una visión incompleta.
Lo importante es comprender el costo integral de la operación.
Financiamiento directo inmobiliario
El financiamiento directo puede aparecer cuando el propio vendedor o desarrollador permite que parte del precio de una propiedad sea pagado durante un periodo determinado, bajo las condiciones establecidas contractualmente.
Esta modalidad puede facilitar determinadas operaciones, especialmente cuando existen compradores que buscan alternativas diferentes al crédito hipotecario tradicional.
Sin embargo, financiamiento directo no significa ausencia de evaluación ni de obligaciones.
Antes de contratar, deben revisarse cuidadosamente el precio, cuota inicial, monto financiado, cronograma, costo financiero cuando corresponda, consecuencias de la mora, garantías, condiciones de posesión y momento en que se produce la transferencia de propiedad.
La estructura contractual es particularmente crucial.
El comprador debe conocer exactamente qué está adquiriendo, cuánto deberá pagar y cuándo adquirirá plenamente los derechos establecidos en el contrato.
Financiamiento para comprar terrenos
La adquisición de terrenos presenta características particulares.
Dependiendo de la situación del inmueble y del proyecto, las alternativas disponibles pueden ser diferentes de aquellas utilizadas para adquirir una vivienda terminada.
Por eso, antes de financiar la compra de un lote, es importante revisar no solamente las condiciones financieras.
También deben evaluarse la titularidad del terreno, situación registral, habilitación urbana cuando corresponda, ubicación exacta del lote, servicios, documentación del proyecto y condiciones de transferencia.
El análisis financiero nunca debería reemplazar al análisis inmobiliario y legal.
Ambos forman parte de la misma decisión.
Financiamiento para vivienda, construcción y mejoras
El financiamiento también puede utilizarse para adquirir, construir, ampliar, mejorar o equipar una vivienda.
Cada finalidad necesita una estructura diferente.
Una vivienda terminada tiene características distintas de una construcción que avanzará por etapas.
Del mismo modo, financiar una ampliación no requiere necesariamente la misma estructura que adquirir un inmueble.
Antes de elegir una alternativa, debemos determinar con precisión cuánto capital necesitamos y en qué momento necesitaremos utilizarlo.
Esto permite evitar dos situaciones frecuentes: financiar menos de lo necesario y detener el proyecto, o asumir una obligación mayor de la que realmente necesitamos.
Las garantías también deben entenderse.
Algunas operaciones de financiamiento pueden incorporar garantías destinadas a respaldar el cumplimiento de las obligaciones.
Dependiendo de la estructura contractual y del marco legal aplicable, estas garantías pueden adoptar diferentes formas.
Cuando existe un inmueble u otro activo involucrado, es fundamental comprender qué obligación se está garantizando, durante cuánto tiempo, qué sucede ante un incumplimiento y cómo se libera la garantía una vez cancelada la obligación.
Una garantía no debería considerarse una simple formalidad documental.
Comprender la garantía es tan esencial como comprender la cuota.
Financiar una inversión también requiere estrategia.
Cuando el financiamiento se utiliza para realizar una inversión, aparece un concepto adicional: el apalancamiento.
Utilizar capital financiado puede permitir realizar una operación empleando una combinación de recursos propios y recursos de terceros.
Sin embargo, también incrementa las obligaciones y, por tanto, determinados riesgos.
Si una inversión genera resultados inferiores a los esperados, las obligaciones financieras continúan existiendo.
Por eso, utilizar financiamiento para invertir requiere evaluar cuidadosamente la relación entre el rendimiento esperado del activo, costo financiero, plazo, liquidez y riesgo.
El financiamiento puede ampliar una oportunidad, pero también puede amplificar sus riesgos.
Financiamiento responsable y construcción de patrimonio.
Existe una diferencia significativa entre utilizar financiamiento estratégicamente y asumir deuda sin planificación.
Una obligación destinada permanentemente a cubrir desequilibrios financieros puede terminar deteriorando el patrimonio.
En cambio, un financiamiento correctamente evaluado puede facilitar la adquisición, construcción o desarrollo de un activo cuando existe capacidad suficiente para atender las obligaciones asumidas.
La diferencia está en tres elementos:
Finalidad + estructura + capacidad de pago.
Por eso, el objetivo no debería ser conseguir el mayor financiamiento posible.
Debería ser encontrar una estructura compatible con nuestra realidad financiera y con aquello que queremos construir.
¿Cómo entendemos el financiamiento en bicasa?
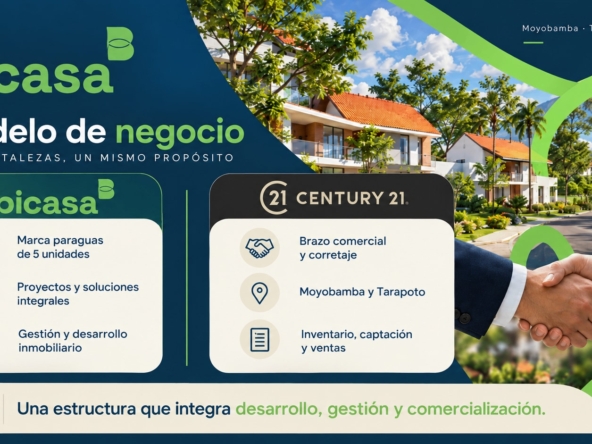
Financiamiento es una de las cinco unidades que forman el ecosistema financiero e inmobiliario bicasa.
Su propósito es estructurar y articular soluciones vinculadas a las necesidades financieras de personas, propietarios, inversionistas y operaciones inmobiliarias, de acuerdo con la naturaleza de cada operación y dentro del marco legal aplicable.
Nuestro enfoque puede resumirse en cinco etapas:
Evaluar ? Estructurar ? Conectar ? Formalizar ? Acompañar
Evaluar, comprendiendo la necesidad, finalidad, capacidad de pago y características de la estructura, indicando el monto, plazo, condiciones, cronograma y garantías cuando corresponda, con el objetivo de viabilizar la operación.
Conectar la necesidad financiera con una alternativa adecuada para la operación, especificando la intención detrás de la propuesta.
Formalizar, procurando que los derechos, obligaciones y condiciones se encuentren adecuadamente documentados.
Acompañar, realizando seguimiento durante las diferentes etapas de la operación según corresponda.
El propósito no es financiar por financiar.
Es procurar que el financiamiento tenga sentido dentro de la decisión patrimonial que pretende hacer posible.
Financiamiento dentro del ecosistema bicasa.
El valor del modelo bicasa está en conectar diferentes necesidades.
Una oportunidad identificada desde Inversiones puede requerir financiamiento para ejecutarse.
Un proyecto de desarrollo inmobiliario puede necesitar capital compatible con sus etapas de ejecución.
Un activo administrado mediante gestión de activos puede necesitar nuevas decisiones financieras para conservar o incrementar su valor.
Una solución de Hogar y Hábitat puede requerir recursos destinados a construir, ampliar, mejorar o equipar una propiedad.
De esta manera, Financiamiento se conecta con las demás unidades:
Inversiones ? Financiamiento ? Desarrollo inmobiliario ? Gestión de activos ? Hogar y hábitat
No todas las operaciones recorrerán todas las etapas.
El objetivo es que las soluciones puedan conectarse cuando una persona, una propiedad o un proyecto lo necesiten.
Financiar también es tomar una decisión patrimonial.
El financiamiento puede permitir adelantar decisiones que, utilizando únicamente recursos propios, podrían requerir mucho más tiempo.
Pero esa posibilidad debe utilizarse responsablemente.
Antes de asumir una obligación, debemos comprender cuánto necesitamos, cuánto podemos pagar, cuál será el costo, qué riesgos asumimos y qué sucedería si nuestras circunstancias cambian.
La mejor alternativa no necesariamente será aquella que permita obtener más dinero o pagar la cuota más pequeña.
Será aquella cuya estructura resulte coherente con nuestra capacidad financiera y con el objetivo que buscamos alcanzar.
Porque construir patrimonio no consiste solamente en adquirir activos.
También significa conservar la estabilidad financiera necesaria para mantenerlos y hacerlos evolucionar.
Financiar es hacer posible una decisión.
Estructurarla correctamente es hacerla sostenible.
Financiamiento es una de las cinco unidades que forman el ecosistema bicasa.
bicasa
Generamos patrimonio.